2026年8月19日,未来穿戴更新招股书、再次向港交所递表。对这家SKG按摩仪背后的公司来说,这是四年内的第四次IPO尝试。

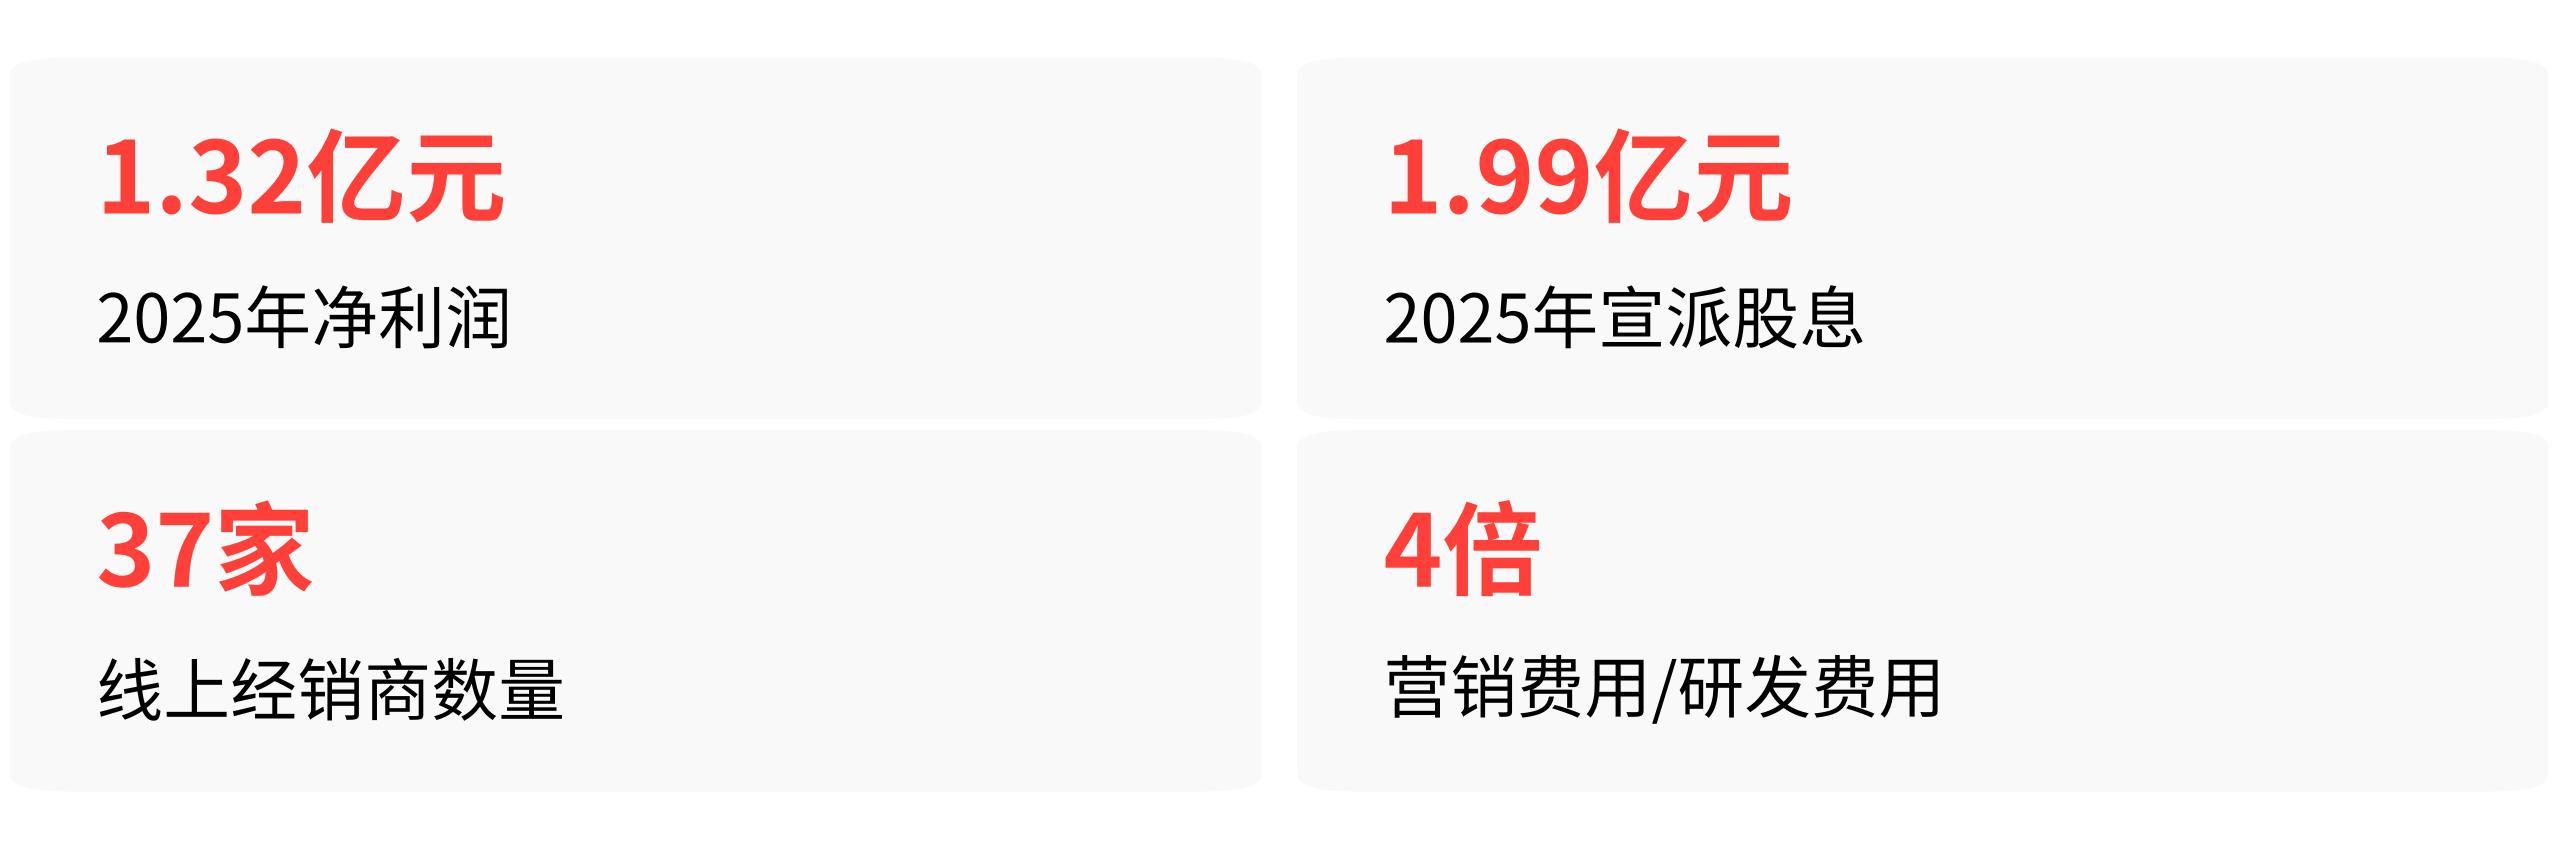
在外界还在讨论王一博代言和市占率第一时,资本市场真正在意的,是另一组数字:2025年净利润1.32亿元,却宣派股息1.99亿元;线上经销商从77家锐减到37家,近乎腰斩;研发费用从9551万元一路降到7328万元,而营销费用是它的四倍。
这样的"冲击-失败-再冲击"叙事,在2021年以来的消费类港股IPO里,有一个高度相似的前例:老乡鸡。2022年、2023年两次冲击上交所A股未果,2023年8月撤回后转战港股,此后三次递表港交所,全部到期失效,至今未进入聆讯环节。五年间五次冲击资本市场,上市成功记录为零。
SKG母公司和老乡鸡,走在同一条轨迹上。而这条轨迹的走向,很大程度上取决于一个在今年发生质变的变量:港交所对消费类企业的审核逻辑,已经从"看故事"转到了"看底牌"。
老乡鸡的失败,是理解SKG处境的历史坐标
老乡鸡为什么过不了港交所?核心症结在社保公积金缺口——2022年至2025年前四个月,累计欠缴已超8000万元。同时,实控人束氏家族持股超90%带来的公司治理疑虑,以及餐饮行业单店盈利偏弱、增收不增利的增长瓶颈,让港交所反复问询,耗尽了六个月的招股书有效期。
从审核逻辑看,老乡鸡暴露了一个规律:2025年底港交所与香港证监会联合发函之后,消费类项目的尽职调查已经从"形式审查"转向"实质穿透"。监管不再满足于企业自己说"我是头部品牌",而是要求核查经销商关联关系、渠道库存、单店模型真实性、分红资金流向。
多位受访的资本市场人士此前对媒体表示,审核周期因此被拉长,多数项目无法在原六个月内完成聆讯。
SKG此次面对的,正是这套已经升级的审核体系。而它身上需要被"穿透"的问题,比老乡鸡更复杂。
利润停滞、渠道失控、突击分红,三个问题同时指向一个核心矛盾
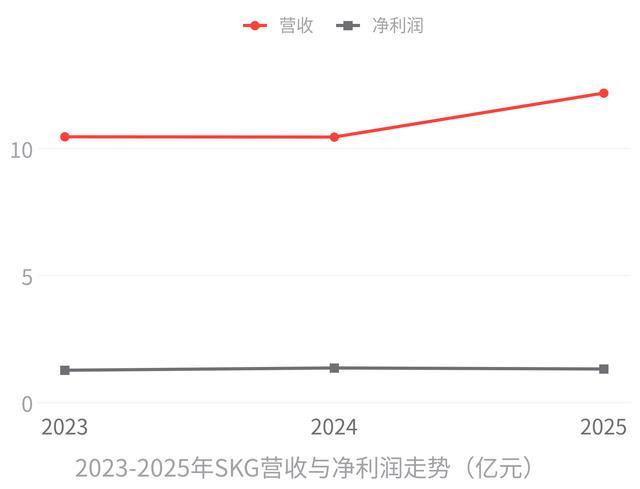
第一个问题直接切入监管当前的关注重点:增收不增利。2023-2025年,SKG营收从10.46亿元、10.45亿元走到12.18亿元,但净利润在1.27亿元、1.36亿元、1.32亿元之间几乎原地踏步。2026年前五个月营收同比增长52%,净利润只涨了30%,利润增速明显跑输营收增速。
第二个问题让"增收"的含金量存疑。支撑SKG近八成营收的经销商体系,正在加速瓦解。线上经销商从2022年的77家减至2026年5月末的37家,四年间终止合作的经销商数量翻倍。
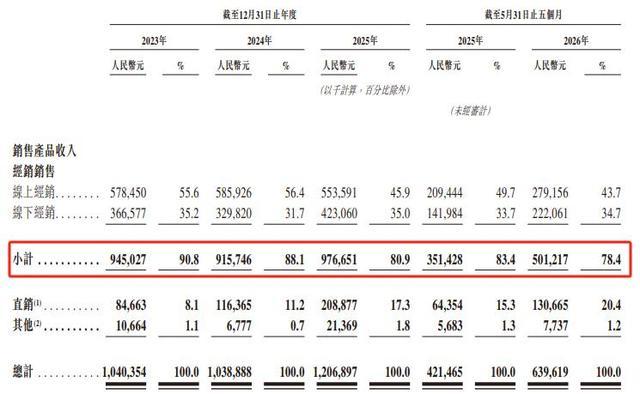
招股书披露的历年经销收入占比明细表格
更严重的是价格体系失控——闲鱼上热门款G7肩颈按摩仪以500元甩卖,仅为天猫旗舰店标价的三分之一;线下门店同款实际成交价比线上便宜近300元。当"统一零售价"沦为摆设,经销商利润空间被挤压,渠道收缩就成了自然结果。
第三个问题则将公司治理摆上台面。2025年,公司宣派股息1.99亿元,超过当年1.32亿元的净利润;同期计息银行借款从7000万元攀升至1.8亿元。实控人刘杰、徐思英夫妇合计控制85.94%的投票权,近两亿元分红中有约1.71亿元流向创始人家族。
这一幕在A股创业板申报时已经上演过——2020年至2022年累计分红3.65亿元,深交所直接问询必要性,公司随后在更新版招股书中删除了"补充流动资金"项目。
三个问题叠加,指向一个让港交所无法回避的疑问:这家公司到底靠什么持续增长?如果增长靠的是营销驱动和渠道铺货,而渠道本身在萎缩、价格在失控、研发投入在收缩,那增长的可持续性怎么证明?
这一次有一个关键变量不同,但未必是利好的方向
SKG和老乡鸡有一个根本差异:老乡鸡两次A股折戟集中在上交所主板单一板块,而SKG先后折戟的是创业板和北交所——两个不同板块。这意味着,深交所和北交所两次从不同维度审视过这家公司,最终都给出了"不通过"或"企业主动撤回"的结果。
这不是同一套标准问了两遍,而是两套标准都没过。这对港交所来说,是一份现成的"既往病史"——在审核中,它会被拿来反复对照:当时被问询的研发能力、业绩成长性、技术含金量,今天有没有实质性改善?
从招股书数据看,研发费用从2023年的9551万元降至2025年的7328万元,研发费用率从9.1%降到6%。营销费用占营收比重反而从20.6%升至23.7%。这意味着,此前被创业板否决的核心问题——"核心技术含金量和业绩成长性"——不仅没有缓解,反而在数据上恶化。
而保荐人中信建投国际的履历,也不能提供额外背书。2025-2026年,其担任独家保荐人的多个消费类港交所项目,如可胜技术、胜宏科技、移芯通信,均未在首次递表有效期内完成上市。SKG本身2025年12月首次递表,也在中信建投国际保荐下到期失效。
历史告诉我们什么是可能的,不告诉我们什么是必然的
老乡鸡的轨迹摆在那里:三次递表,三次失效,至今未进入聆讯。但历史不会简单重复。
老乡鸡的社保问题是餐饮行业特有的用工合规难题,而SKG面临的是营销研发结构失衡、渠道体系失控、公司治理安排——这些问题的整改不需要像社保补缴那样漫长的周期,理论上可以通过调整分红政策、稳定经销商体系、加大研发投入来回应监管问询。
问题是,到目前为止,SKG没有在招股书中给出这些调整的明确信号。2025年的大额分红发生在IPO冲刺阶段,恰与公司需要向市场证明"资金安排合理"的时刻相悖。经销商数量仍在减少,研发投入仍在下降。这些数据,才是港交所问询函里真正会出现的问题。
港交所已经修订《上市规则》,对所有新申请人放开保密递表,并将招股书有效期从6个月延长至12个月。但这些便利化调整,并未降低监管对信息披露真实性的要求,反而在退回申请时公开保荐人及所有参与中介机构名称和退回原因,中介机构的履职约束被强化了。
这套规则下,SKG的招股书质量、问询回复质量,将直接决定这一次能否走通。
截至2026年8月30日,港交所尚未对SKG此次申请出具问询,也未披露聆讯时间表。公司没有公开表态。所有关于"能否成功上市"的判断,目前都只是预测。
但有一个判断是确定的:如果SKG这次仍然是"递表-失效-再递表"的循环,它就会成为第二个老乡鸡——不是类比,而是径直加入老乡鸡所在的那个统计池:2026年截至8月26日,港股103家公司完成上市,餐饮类企业零家,消费类企业整体上市数量稀少,多次递表且频繁失效的项目,通常意味着审核层面存在明确障碍。
历史坐标的价值,不是用来算命,而是用来标定位置。SKG现在站的位置,老乡鸡站过,巴奴站过,一批消费类企业都站过。往前走,需要回答的不是"王一博代言能不能带来销量",而是"为什么一家利润停滞、渠道收缩、研发缩水、上市前突击分红的公司,值得资本市场为它打开大门"。
博盈证券提示:文章来自网络,不代表本站观点。